一批零件尺寸异常,已经加工好的几托盘货,是全部复检,还是只检查其中几批?
如果说不清哪些零件用过同批材料、经过同一台设备、采用同一版工艺,就很难放心放行。临近交货,车间得腾台面、翻流转单,把原本装好的箱子再拆开。
加班是看得见的。查记录、重复检验、补料和额外运输,往往散落在不同的账里。月底报表只看到“返工数量”,老板却不知道这次异常到底花了多少钱。
返工一年吃掉80万,可能吗?下面用一组演示假设,非客户业绩把账拆开。先看钱去了哪里,再看哪些损失能通过追溯和处理流程减少。
想梳理本厂的返工成本,可以给行歌数智公众号发消息【诊断】,说明主要产品、常见异常和目前怎么记录批次,预约免费1对1诊断。文中的算法也可以拿回厂里,与质量、生产和财务一起核对。
一、80万怎么来的?别只数返工件数
假设一家零部件厂,把一年的返工记录按异常事件归集,得到四笔新增成本。
- 返工人工:3000小时,每小时按80元计,合计24万元。
- 返工补料与新增耗材:26万元。
- 因返工增加的外协加工:18万元。
- 重复检验和额外运输:12万元。
24+26+18+12=80万元。
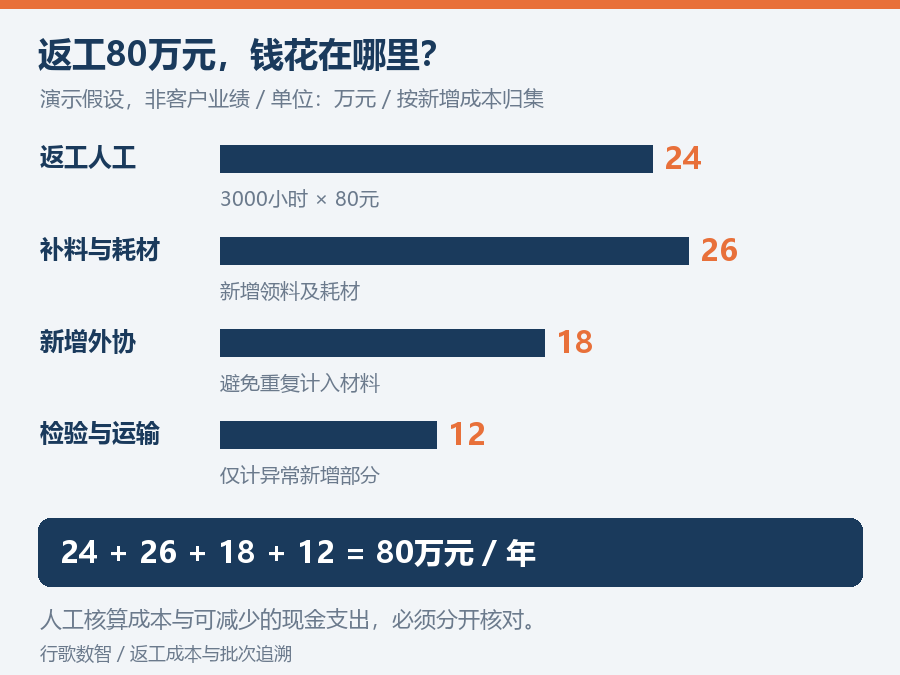
这组数只是演示,不是行业平均值,也不代表你家工厂的损失。真正测算时,要用工时记录、领料单、外协结算单和运输凭证逐笔替换。
人工这一项尤其要问清楚:80元是额外支付的加班费,还是内部核算费率?如果是后者,24万元代表资源占用,不一定是能省掉的现金。后面的现金回收演示,假设这四项都能核实为额外支出。
有两处容易重复记账。外协费用如果已含材料,就不能再把同一份材料加进补料;原本就会发生的例行检验,也不能全算成返工新增成本。
报废、客户索赔和延期损失可以另列,但要有凭证,并排除重叠。暂时算不清的订单机会损失,先留在备注里。
把损失记到异常事件。 否则这次返工的人工在生产部,补料在仓库,运输在销售部,谁看都只是自己那一小块。
二、追溯先解决什么?让排查有边界
同样是发现一件不合格品,如果只能追到“这周生产的”,排查范围就可能很大。如果能找到对应批次的材料、工序和检验记录,就有条件判断哪些在制品、成品需要一起检查。
但记录里“没关联”,不能直接当作产品“没问题”。是否隔离、复检或放行,仍要由质量人员根据异常机理、记录完整性和客户要求判断。
最小追溯记录,可以先回答四个问题。
- 从哪里来:来料批次、供应商批号,与内部批次怎么对应。
- 经过哪里:工序、设备、时间和工艺版本,是否发生分批、合批或外协。
- 怎么发现:检验结果、异常类型、发现时间和关联记录。
- 怎么处理:涉及数量、隔离范围、返工方案、复检结论及批准人。
先挑一类产品,把这些记录接起来。原来的流转单如果能用,就保留;需要扫码的环节再补扫码,不必让工人重复抄同样的信息。
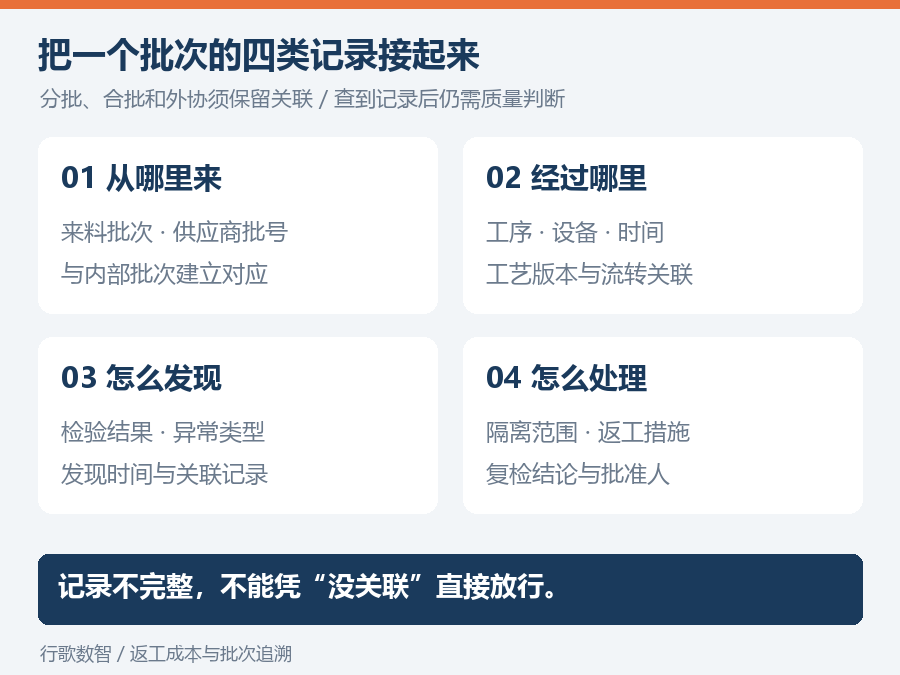
只贴上二维码,却没有把分批、合批和返工去向连起来,查到的可能仍是一张孤立的卡。
追溯记录的作用,是给定位和处理提供依据。刀具磨损、来料波动、工艺参数不合适,还需要相应的技术措施。系统不会因为记下了异常,就让异常自行消失。
三、80万损失,不等于能省80万
接着做一轮收益演示。假设通过追溯记录和异常处理改进,全年返工相关的额外支出减少20%。这个比例需要试点验证,不是系统承诺。
年度减少的损失=80万元×20%=16万元。
如果年度新增运维、订阅和日常维护现金支出为4万元,稳定运行后的年度净收益就是12万元。
再假设软件、设备、实施等一次性现金投入合计18万元:
简单回收期=18万元÷(12万元÷12)=18个月。
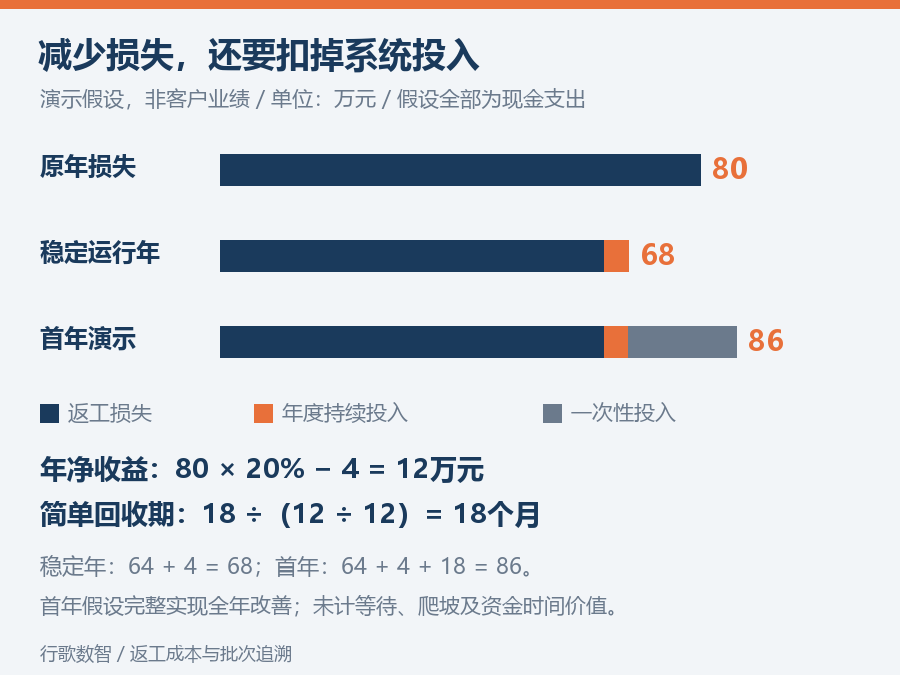
图里要分清两件事:稳定运行时,残余损失64万元,加持续投入4万元,每年合计68万元;如果第一年就实现完整一年的改善,再加一次性投入18万元,第一年合计86万元。
所以,即使改善真的发生,第一年支出也可能比原来更多。上线有等待期、效果有爬坡,实际回收还可能更慢。这是现金收支的简化演示,不是财务利润表。
再把改善比例降到10%试一次:一年减少8万元,扣掉4万元持续投入,净收益只剩4万元,简单回收期变成54个月。
如果账里的人工只是内部时间成本,就要重新分开计算现金收益和释放工时,不能直接套用18个月的结果。
四、先让一个异常真正闭环
试点不妨从一种高频异常开始。选定产品和产线,指定质量负责人,与生产、财务确认同一套成本口径。
上线前保留一段完整的基线记录。试点后,核对三件事:定位相关批次用了多久;重复检验涉及多少件;同类异常的新增支出是否下降。
比较时还要看产量和产品结构。订单少了,返工金额可能自然下降;不能只拿两个总额,就把差额当作系统收益。可同时比较每百件产品的返工成本,并注明工艺、材料等变化。
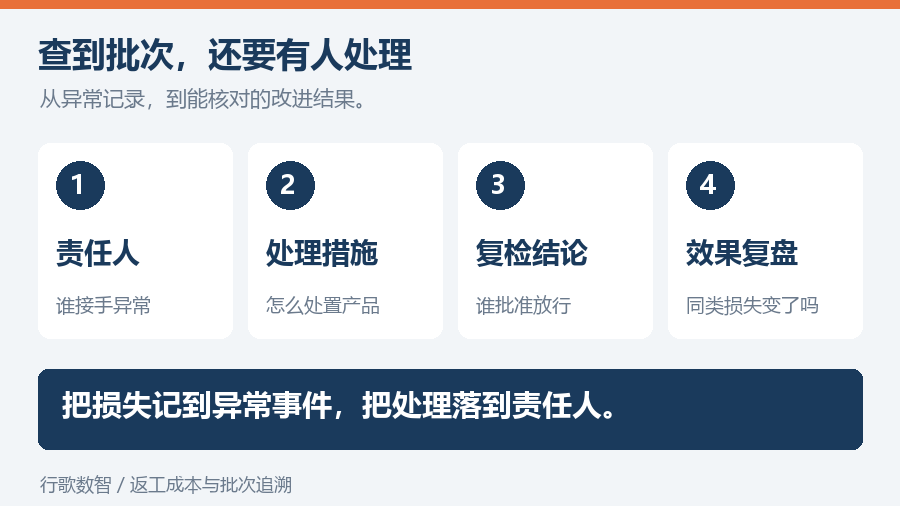
查到批次,还要有人处理。 记录里要看得到责任人、措施和复检结论。一次异常结束后,谁确认措施有效、谁防止同类问题再出现,也要说清楚。
老板下一次看返工报表,可以先问一句:“这笔损失,对应哪次异常?”等事件、批次和成本能对上,再决定系统需要补到哪里。
你们现在更难的是算清返工成本,还是查清涉及批次?欢迎留言,也可以发消息【诊断】,和行歌数智一起梳理一个能落地的试点。